


De globala kvartalsvisa serverspårningsdata från IDC visar att de globala serverleveranserna från 2016 till 2021 visar en övergripande tillväxttrend. Intäkterna från leverantörer på den globala servermarknaden ökade med 1,5 % jämfört med föregående år under fjärde kvartalet 2020 och uppgår till 25,8 miljarder dollar. Det förväntas bli globalt år 2021. Serversändningar uppgick till 12,89 miljoner enheter, en ökning med 6,44 % år på år. Det förutses att Kinas X {{16}} serverförsändelser kommer att överstiga 5,25 miljoner enheter år 2023, och den totala marknadens sammansatta årliga tillväxttakt (CAGR) kommer att vara 9,7 % under de kommande fem åren. Stora data och moln Den utbredda användningen av datorer har skapat fler applikationsscenarier och utlöst tekniska förändringar i serverindustrin. Samtidigt har cloud computing fött byggandet av storskaliga datacenter, vilket ger stora utvecklingsutrymmen och marknadsmöjligheter för serverföretag. Dessutom, i den kommande" AI+5G" era, Internet datatrafik kommer att upprätthålla en snabb tillväxt trend, och efterfrågan på servrar kommer att visa en kraftig ökning.
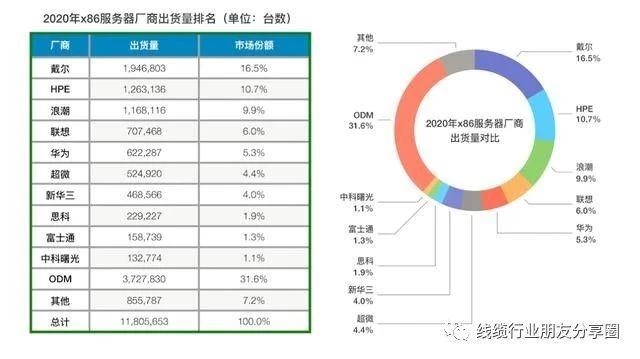
IDC delar upp företagsservermarknaden i low-end-volymservrar med ett pris på mindre än 25 000 US-dollar, mellanstora företagservrar med ett pris på 25 000 US-dollar till 499 900 US-dollar och avancerade företagservrar med ett pris på 500 000 US-dollar och högre. Den globala servermarknaden för fjärde kvartalet 2020: serverintäkterna i slutändan ökade med 3,7% till 20,4 miljarder US-dollar, serverintäkterna i mellanklassen ökade med 8,4% till 3,3 miljarder USD och serverintäkterna i high-end minskade med 21,8% till 2,1 miljarder USD. Det vill säga, high-end serverintäkter står för närvarande bara för cirka 8% av de globala serverintäkterna under kvartalet, vilket redan är mindre än 10%. Ur ett regionalt perspektiv ökade serverintäkterna i Kina med 22,7% från föregående år, medan resten av världen sjönk med 4,2%. Bladesystem fortsatte att minska, med 18,1%, medan rack-servrar ökade med 10,3% jämfört med föregående år. Här kan du också se att HPE/H3C och Dell Technologies låg på nummer 1 på den globala servermarknaden under det fjärde kvartalet. Inspur Inspur/Inspur Business Machine Inspur Power System rankade trea och IBM på fjärde plats. Huawei och Lenovo blev femma. Men ur serverleverantörernas perspektiv' egna tillväxtprestanda under kvartalet, bara Huawei och Inspur/Inspur -affärsmaskiner har haft tillväxt jämfört med samma period under fjärde kvartalet 2019, medan andra serverleverantörer har upplevt varierande grad av intäktsminskning. Men att döma av förändringarna i globala leveranser av serverleverantörer under fjärde kvartalet 2020, visar de flesta serverleverantörer en trend med tillväxt för leveranser.
Kabelstöd bakom" AI+5G" epok
I dagens' s datacenterrum med många servrar eller switchar kommer det att finnas ett stort antal signalkopplingar i och mellan racken. Switcharna i skåpen och switcharna, switcharna och servrarna använder främst SFP28 /SFP56, QSFP28 /QSFP56 IO -moduler är anslutna. Dessa ledningar som används för att överföra signaler är passiva kablar och aktiva kablar beroende på längden på signalöverföringsavståndet. Vi kallar dem kollektivt högfrekventa datakablar. De används främst för höghastighetsberäkning och informationsöverföring. Anslutningen mellan hårdvarubärare, vi kallade DAC (Direct Attach Cable) och Active Optical Cables (Active Optical Cables), kallad AOC, på grund av högre Ethernet -hastigheter, molnberäkning, Internet of Things och virtuella datacenter är alla tillgängliga för datacenteroperatörer Fler krav ställs. Operatörerna av ultra-storskaliga datacenter främjar ett bredare införande av 100G länk- och modulteknik. Eftersom signalhastigheten för en länk utvecklas från 56 Gbps till 112 Gbps, står IO -gränssnittet för nätverksutrustning också inför Kravet på uppgradering från 400G till 800G Samtidigt är formfaktorn och de optiska modulerna på 800G redan i nyckelpunkten för full -skalig lansering. Det förväntas gradvis utvecklas under 2022. Denna omvandling inom datacenterindustrin kommer att pågå i en häpnadsväckande hastighet. Den testade QSFP28-modulen (en kvarts-liten formfaktorpluggbar 28G) -modul har fördubblat densiteten och kan öka bandbredden med upp till tre gånger. För närvarande har datahastighetens datahastighet faktiskt varit på väg till 800G, så servern har bara 3 DAC: er kan användas för anslutningar inom -5m (speciellt isolerande material krävs för att uppnå de karakteristiska kraven för 5-7 meter ), och andra längder kan använda ACC eller AOC (DAC och AOC, vem kommer att bli den ultimata vinnaren i datakommunikationsområdet?) -serien, med Den kommersiella expansionen av 5G kommer att främja utvecklingen av industriella applikationer som tingenas internet, industriell sammankoppling och edge computing. Kommunikationsinfrastrukturen och andra terminala intelligenta hårdvaruindustrier kommer att uppgraderas helt och datatrafiken på Internet kommer att bibehålla en snabb tillväxttrend. Det förväntas att år 2022, Kina' s högfrekvens Den totala skalan för datakabelmarknaden kommer att nå 14,46 miljarder yuan. Under" 13: e femårsplanen" under den kontinuerliga uppgraderingen av intelligenta transporter, smarta städer och Internet of Things finns det stort utrymme för utvecklingen av marknaden för högfrekventa datakablar.

Under det nya årtiondet som 2020 öppnar kommer utvecklingen av 5G-, AI- och IoT -teknik inte bara att ge slutanvändare ny användarupplevelse, utan kommer också att medföra en snabb ökning av datatrafik till hela onlinevärlden. För att möta denna efterfrågan på stor data bandbredd i centrum och mellan datacenter kommer 800G eller högre bandbredd att fortsätta att öka efterfrågan, marknaden för signalkopplingskablar kommer att inleda snabb tillväxt och höghastighetslinjer kommer att bli ett nytt investeringsuttag.


